Страхование маломерных судов и катеров: каско, ответственность перед третьими лицами, оценки повреждений.
Добавлено: Сб сен 26, 2026 9:55 pm
Страхование маломерных судов и катеров: как выбрать каско, застраховать ответственность перед третьими лицами, правильно оценить повреждения и получить страховое возмещение.
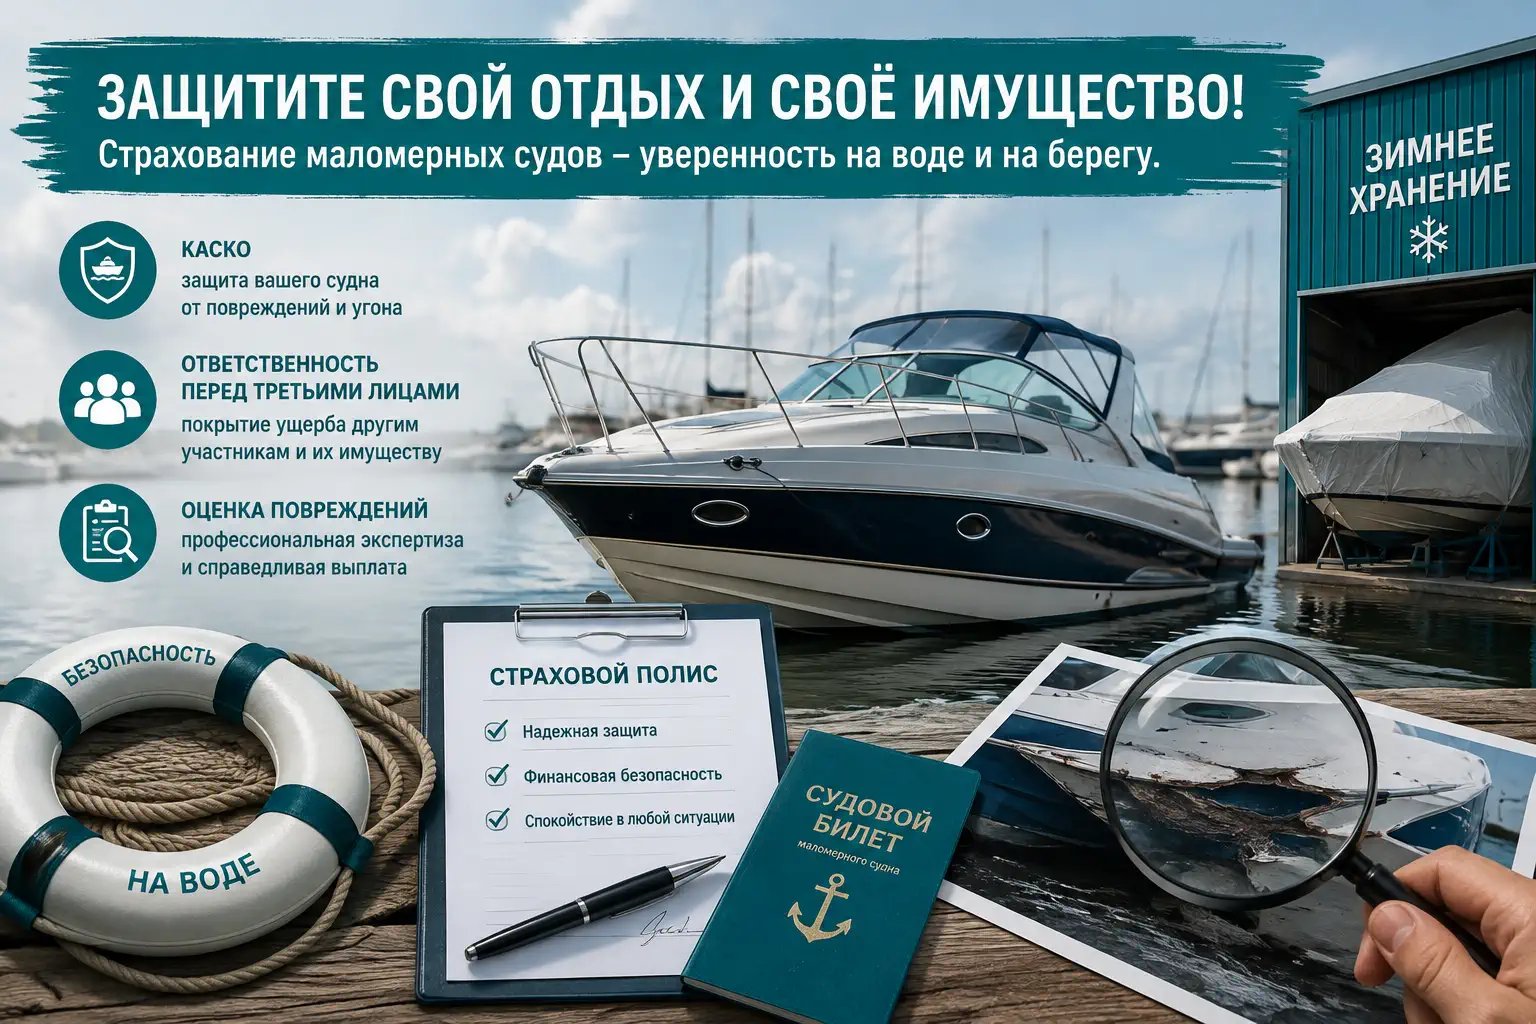
Владельцу катера легко увлечься мощностью двигателя, навигацией, эхолотом, тентом и красивой стоянкой у причала. А вот про страховку вспоминают обычно после неприятности. И тут выясняется забавная вещь: лодка может стоить как хороший автомобиль, ремонт после одного столкновения — как подержанная машина, а условия страхового договора окажутся куда сложнее, чем кажется на первый взгляд.
Причём речь не только о краже или серьёзной аварии. Повредили корпус о понтон, сорвало ветром тент, залило мотор, лодка зацепила чужой гидроцикл — вариантов масса. На воде мелкая ошибка иногда превращается в дорогой ремонт за считаные минуты.
Страхование маломерных судов помогает распределить эти финансовые риски, но только тогда, когда владелец заранее понимает, что именно он страхует. Каско защищает само судно и его оборудование, а страхование гражданской ответственности перед третьими лицами покрывает ущерб, причинённый другим людям или их имуществу. Это разные продукты, и подменять один другим нельзя.
В этой статье разберём, как работает страхование катера, чем отличается каско от ответственности, какие документы потребуются, как проходит оценка повреждений, почему фотографии до начала ремонта иногда стоят очень дорого и на какие пункты договора смотреть особенно внимательно. Отдельно поговорим о сезонной эксплуатации, хранении зимой, спасательных средствах и типичных исключениях из страхового покрытия.
И да — разберём несколько практических сценариев. Без сухой канцелярщины. Потому что на воде хочется думать о маршруте и погоде, а не о том, какой пункт договора спасёт вас после встречи с бетонным причалом.
Зачем вообще нужно страхование маломерных судов
Стоимость современного катера складывается не только из корпуса. В цену входят двигатель или несколько двигателей, рулевое оборудование, электроника, аккумуляторы, генератор, навигация, радиостанция, эхолот, тент, холодильник и прочее оснащение. Чем технологичнее судно, тем дороже его восстановление.
Поэтому страхование маломерных судов имеет смысл рассматривать не как формальность, а как финансовый инструмент управления рисками.
Представьте: катер получил серьёзную царапину и трещину корпуса при швартовке. Если есть каско и случай входит в покрытие, ремонт собственного судна может быть компенсирован по условиям договора. Но если при этом вы повредили соседний катер, ваш собственный ущерб и ущерб владельцу соседнего судна — две разные истории.
Какие риски обычно интересуют владельца
Набор рисков зависит от конкретной страховой программы. На практике владельцам стоит проверить как минимум следующие категории:
Каско на катер: что именно получает владелец
Каско на катер по логике близко к автомобильному каско, но специфика водного транспорта добавляет несколько важных нюансов. Судно эксплуатируется сезонно, может храниться на берегу, перевозиться на трейлере, стоять на воде без экипажа и использоваться в разных акваториях.
Поэтому страховщик может учитывать не только модель и стоимость катера, но и способ хранения, район плавания, возраст двигателя, квалификацию судоводителя, наличие охраны и противоугонных устройств.
Что проверить в договоре каско
| Пункт | Что проверить | Почему это важно |
| Страховая сумма | Стоимость всего судна или только корпуса | Дорогая электроника может оказаться за пределами покрытия |
| Франшиза | Фиксированная или процентная | Часть убытка владелец оплачивает самостоятельно |
| Район плавания | Конкретная акватория и ограничения | Выход за пределы разрешённой зоны может создать проблему с выплатой |
| Хранение | Причал, марина, эллинг, стоянка, берег | Условия могут различаться по сезонам |
| Двигатель | Включён ли он отдельно в страховую сумму | Ремонт современного мотора обходится дорого |
| Оборудование | Навигация, эхолот, рация, генератор и т. д. | Не вся комплектация автоматически считается застрахованной |
Есть и ещё один момент — способ определения размера возмещения. В договоре могут использоваться понятия действительной стоимости, страховой суммы, лимита ответственности, стоимости ремонта и износа. Эти термины нельзя читать по диагонали.
Франшиза: маленькая цифра с большим характером
Франшиза — это часть убытка, которую страхователь принимает на себя. Например, при франшизе 50 000 рублей ущерб на 30 000 рублей может вообще не привести к страховой выплате, а при более крупном убытке расчёт зависит от типа франшизы и условий договора.
Здесь есть простой принцип: чем выше франшиза, тем ниже может быть стоимость полиса, но тем больше финансовая ответственность владельца при аварии.
Я бы не выбирал полис только по минимальной цене. Дешёвое каско с огромной франшизой и длинным списком исключений иногда выглядит выгодно ровно до первого страхового случая.
Ответственность перед третьими лицами на воде
Страхование ответственности владельца маломерного судна решает другую задачу. Оно связано не с вашим катером как имуществом, а с вашей обязанностью компенсировать ущерб, причинённый другим.
Например, при манёвре вы задели соседнюю лодку. У неё повреждён борт, пострадала дорогая электроника, а ремонт займёт несколько недель. Если ваша ответственность за такой случай застрахована и событие соответствует условиям договора, страховщик может компенсировать потерпевшему ущерб в пределах установленного лимита.
Но есть важное «но». Нельзя автоматически считать любую аварию страховым случаем. Значение имеют обстоятельства происшествия, соблюдение правил эксплуатации, документы, район плавания и конкретные исключения.
Какой лимит ответственности выбрать
Экономить на лимите здесь особенно опасно. Повредить небольшую алюминиевую лодку можно сравнительно недорого. А вот столкнуться с современным катером, оснащённым двумя мощными моторами и дорогой электроникой, — совсем другой сценарий.
При выборе лимита стоит учитывать:
Каско или ответственность: что выбрать?
Ответ зависит от того, какой риск вы хотите закрыть. Если бюджет позволяет, разумнее комбинировать оба вида защиты.
| Ситуация | Каско | Ответственность |
| Повредили собственный корпус | Да, если риск включён | Нет |
| Повредили чужой катер | Нет | Да, при наличии соответствующего покрытия |
| Украли застрахованный катер | Возможно, если предусмотрено договором | Нет |
| Повредили чужой причал | Нет | Возможно, в пределах лимита |
| Повреждён собственный двигатель | Возможно, если двигатель застрахован | Нет |
Именно поэтому запрос «страхование катера каско и ответственность» лучше рассматривать как комплексную защиту, а не как выбор одного продукта из двух.
Оценка повреждений катера после аварии
Теперь самое интересное. Допустим, неприятность уже произошла. Катер получил повреждения. Что делать?
Первое правило — не начинать ремонт до фиксации обстоятельств и согласования необходимых действий со страховщиком, если договор предусматривает такой порядок.
Что сделать сразу после происшествия
Как проходит осмотр
Страховщик или привлечённый специалист изучает повреждения, сопоставляет их с заявленным событием и определяет объём восстановительных работ. В сложных случаях могут потребоваться дополнительные исследования.
Например, после удара о препятствие снаружи видна небольшая вмятина. Кажется, дел на пару часов. Но при разборке выясняется, что повреждены внутренние элементы конструкции, крепления двигателя или силовой набор. Поэтому поверхностный осмотр не всегда показывает реальный масштаб ущерба.
Для стеклопластиковых корпусов особенно важно установить, есть ли повреждение только внешнего слоя или затронута внутренняя структура. Для алюминиевых корпусов нужно смотреть не только на деформацию листа, но и на состояние сварных швов и конструктивных элементов.
Как рассчитывается стоимость ремонта
Оценка повреждений маломерного судна обычно опирается на стоимость запчастей, материалов, работ и других необходимых расходов в соответствии с условиями конкретного договора.
В расчёте могут фигурировать:
Независимая оценка: когда она нужна
Если владелец не согласен с расчётом, он может рассмотреть возможность независимой оценки ущерба. Но прежде чем заказывать экспертизу за собственные деньги, стоит изучить договор и порядок урегулирования убытков.
Независимый специалист должен иметь возможность осмотреть судно и документы, а итоговый отчёт должен содержать понятное обоснование расчёта.
Хорошая экспертиза — это не просто фотография царапины и цифра в конце. Нужна логика: какое повреждение возникло, почему оно связано с событием, какие работы необходимы и как сформирована их стоимость.
Скрытые повреждения: самая неприятная часть истории
Вот где владельцы иногда попадают в ловушку. После аварии кажется: «Да там ерунда, быстро подлатаем». А спустя несколько дней мастер обнаруживает последствия удара, которые не были видны сразу.
Особенно внимательно следует проверять:
Страхование зимой: почему хранение имеет значение
Катер не перестаёт быть объектом риска после окончания навигации. Наоборот, зимнее хранение создаёт собственный набор угроз.
Судно может находиться на открытой стоянке, в эллинге, на трейлере или в охраняемой марине. Для каждой ситуации характерны разные риски: снеговая нагрузка, сильный ветер, падение конструкций, пожар, кража оборудования, повреждение при перемещении.
Поэтому при оформлении страхования маломерных судов нужно выяснить, действует ли полис во время межнавигационного периода и какие требования предъявляются к месту хранения.
Что сделать перед зимовкой
Спасательные средства и их связь со страхованием
Страховка не заменяет безопасность. Спасательные жилеты, средства связи, сигнальное оборудование и исправная навигация нужны прежде всего для людей, а не для галочки в договоре.
Кроме того, несоблюдение требований безопасности или правил эксплуатации в некоторых ситуациях способно повлиять на рассмотрение страхового случая. Поэтому экипировку необходимо не просто иметь, а содержать в исправном состоянии и использовать по назначению.
Перед выходом полезно проверить:
Какие ошибки чаще всего мешают получить выплату
Большинство проблем начинается не с самой аварии, а с действий владельца после неё.
Как выбрать полис без переплаты
Не начинайте с вопроса: «Где дешевле?» Начните с другого: «От каких потерь я действительно хочу защититься?»
Затем сравните предложения по одинаковым параметрам:
| Критерий | Что сравнивать |
| Цена | Полная стоимость полиса |
| Франшиза | Размер и тип |
| Лимит ответственности | Максимальная сумма возмещения третьим лицам |
| Район плавания | Разрешённые акватории |
| Сезонность | Покрытие навигации и зимнего хранения |
| Оборудование | Что включено в страховую сумму |
| Урегулирование | Сроки уведомления, порядок осмотра и ремонта |
Если два полиса отличаются по цене на несколько тысяч, а один из них имеет значительно больше исключений, экономия может оказаться чисто бумажной.
Практическая схема выбора
Практический кейс: столкновение при швартовке
Разберём типичный сценарий. Катер подходит к понтону при боковом ветре. Скорость небольшая, капитан уверен, что всё под контролем. Но порыв разворачивает судно, и борт получает удар о жёсткий элемент причала.
Внешне — потёртость и небольшая трещина. Владелец фотографирует повреждение, уведомляет страховщика и организует осмотр. При диагностике обнаруживается повреждение внутреннего слоя корпуса.
Что здесь сработало правильно?
Вот вам простой вывод: сначала фиксируем, потом согласовываем, затем ремонтируем.
Что подготовить до покупки страховки
Чтобы получить адекватное предложение, заранее соберите информацию о судне. Чем точнее исходные данные, тем меньше вероятность неприятных сюрпризов.
Сколько стоит страхование катера
Универсальной цены нет. На стоимость влияют характеристики самого судна, его стоимость, возраст, двигатель, район эксплуатации, набор страховых рисков, франшиза, условия хранения и история убытков.
Поэтому обещание назвать точную цену без исходных данных — скорее маркетинговый фокус, чем серьёзный расчёт.
Вместо этого полезно запросить несколько вариантов с одинаковой страховой суммой и сопоставимыми лимитами. Только тогда сравнение будет честным.
Например, один полис может стоить дешевле за счёт высокой франшизы, ограниченного района плавания или меньшего набора рисков. Второй окажется дороже, но фактически даст более широкую защиту. Сравнивать только итоговую цифру — всё равно что выбирать автомобиль исключительно по цене колёс.
Короткий чек-лист владельца перед сезоном
Страхование маломерных судов: что действительно стоит запомнить
Страхование маломерных судов работает лучше всего тогда, когда владелец воспринимает его не как обязательную бумагу, а как заранее продуманный сценарий действий при проблеме.
Каско защищает ваше имущество в пределах согласованного покрытия. Ответственность перед третьими лицами закрывает другой риск — претензии из-за ущерба чужому имуществу или людям. А качественная оценка повреждений катера помогает объективно определить масштаб восстановительных работ.
Главный практический совет прост: читайте не только раздел о том, что страховщик оплачивает, но и раздел о том, что он НЕ оплачивает. Именно там часто спрятаны самые важные детали.
И ещё. Не ждите аварии, чтобы разобраться в собственном полисе. Откройте его в межсезонье, спокойно прочитайте, отметьте спорные пункты и при необходимости задайте вопросы страховщику. На берегу это сделать гораздо приятнее.
Правильно выбранное страхование катера не отменяет осторожность, исправную технику и грамотное судовождение. Зато оно может существенно смягчить финансовые последствия неприятного события. А значит, вы сможете снова вернуться к главному — воде, маршрутам и нормальному удовольствию от своего судна.
Есть собственный опыт страхования катера, спора по оценке ущерба или необычного страхового случая? Поделитесь им в комментариях — такие реальные истории часто полезнее десятка рекламных буклетов.
Теги
страхование маломерных судов, страхование катера, каско на катер, страхование лодки, ответственность перед третьими лицами, оценка повреждений катера, страховой случай на воде, страхование водного транспорта, ремонт катера, зимнее хранение судна, морская безопасность, страхование яхт
Владельцу катера легко увлечься мощностью двигателя, навигацией, эхолотом, тентом и красивой стоянкой у причала. А вот про страховку вспоминают обычно после неприятности. И тут выясняется забавная вещь: лодка может стоить как хороший автомобиль, ремонт после одного столкновения — как подержанная машина, а условия страхового договора окажутся куда сложнее, чем кажется на первый взгляд.
Причём речь не только о краже или серьёзной аварии. Повредили корпус о понтон, сорвало ветром тент, залило мотор, лодка зацепила чужой гидроцикл — вариантов масса. На воде мелкая ошибка иногда превращается в дорогой ремонт за считаные минуты.
Страхование маломерных судов помогает распределить эти финансовые риски, но только тогда, когда владелец заранее понимает, что именно он страхует. Каско защищает само судно и его оборудование, а страхование гражданской ответственности перед третьими лицами покрывает ущерб, причинённый другим людям или их имуществу. Это разные продукты, и подменять один другим нельзя.
В этой статье разберём, как работает страхование катера, чем отличается каско от ответственности, какие документы потребуются, как проходит оценка повреждений, почему фотографии до начала ремонта иногда стоят очень дорого и на какие пункты договора смотреть особенно внимательно. Отдельно поговорим о сезонной эксплуатации, хранении зимой, спасательных средствах и типичных исключениях из страхового покрытия.
И да — разберём несколько практических сценариев. Без сухой канцелярщины. Потому что на воде хочется думать о маршруте и погоде, а не о том, какой пункт договора спасёт вас после встречи с бетонным причалом.
Зачем вообще нужно страхование маломерных судов
Стоимость современного катера складывается не только из корпуса. В цену входят двигатель или несколько двигателей, рулевое оборудование, электроника, аккумуляторы, генератор, навигация, радиостанция, эхолот, тент, холодильник и прочее оснащение. Чем технологичнее судно, тем дороже его восстановление.
Поэтому страхование маломерных судов имеет смысл рассматривать не как формальность, а как финансовый инструмент управления рисками.
- Каско защищает имущество владельца от оговорённых в договоре рисков.
- Ответственность перед третьими лицами защищает от расходов, связанных с причинением вреда другим лицам или их имуществу.
- Дополнительные опции могут предусматривать помощь на воде, транспортировку, эвакуацию и другие расходы — если они прямо включены в договор.
Представьте: катер получил серьёзную царапину и трещину корпуса при швартовке. Если есть каско и случай входит в покрытие, ремонт собственного судна может быть компенсирован по условиям договора. Но если при этом вы повредили соседний катер, ваш собственный ущерб и ущерб владельцу соседнего судна — две разные истории.
Какие риски обычно интересуют владельца
Набор рисков зависит от конкретной страховой программы. На практике владельцам стоит проверить как минимум следующие категории:
- столкновение с другим судном;
- удар о причал, береговые сооружения или подводное препятствие;
- пожар и взрыв;
- стихийные явления;
- кража или угон — в зависимости от условий;
- повреждение при транспортировке;
- повреждение во время спуска или подъёма;
- повреждение оборудования, если оно включено в страховую сумму;
- гибель или конструктивную полную гибель судна.
Каско на катер: что именно получает владелец
Каско на катер по логике близко к автомобильному каско, но специфика водного транспорта добавляет несколько важных нюансов. Судно эксплуатируется сезонно, может храниться на берегу, перевозиться на трейлере, стоять на воде без экипажа и использоваться в разных акваториях.
Поэтому страховщик может учитывать не только модель и стоимость катера, но и способ хранения, район плавания, возраст двигателя, квалификацию судоводителя, наличие охраны и противоугонных устройств.
Что проверить в договоре каско
| Пункт | Что проверить | Почему это важно |
| Страховая сумма | Стоимость всего судна или только корпуса | Дорогая электроника может оказаться за пределами покрытия |
| Франшиза | Фиксированная или процентная | Часть убытка владелец оплачивает самостоятельно |
| Район плавания | Конкретная акватория и ограничения | Выход за пределы разрешённой зоны может создать проблему с выплатой |
| Хранение | Причал, марина, эллинг, стоянка, берег | Условия могут различаться по сезонам |
| Двигатель | Включён ли он отдельно в страховую сумму | Ремонт современного мотора обходится дорого |
| Оборудование | Навигация, эхолот, рация, генератор и т. д. | Не вся комплектация автоматически считается застрахованной |
Есть и ещё один момент — способ определения размера возмещения. В договоре могут использоваться понятия действительной стоимости, страховой суммы, лимита ответственности, стоимости ремонта и износа. Эти термины нельзя читать по диагонали.
Франшиза: маленькая цифра с большим характером
Франшиза — это часть убытка, которую страхователь принимает на себя. Например, при франшизе 50 000 рублей ущерб на 30 000 рублей может вообще не привести к страховой выплате, а при более крупном убытке расчёт зависит от типа франшизы и условий договора.
Здесь есть простой принцип: чем выше франшиза, тем ниже может быть стоимость полиса, но тем больше финансовая ответственность владельца при аварии.
Я бы не выбирал полис только по минимальной цене. Дешёвое каско с огромной франшизой и длинным списком исключений иногда выглядит выгодно ровно до первого страхового случая.
Ответственность перед третьими лицами на воде
Страхование ответственности владельца маломерного судна решает другую задачу. Оно связано не с вашим катером как имуществом, а с вашей обязанностью компенсировать ущерб, причинённый другим.
Например, при манёвре вы задели соседнюю лодку. У неё повреждён борт, пострадала дорогая электроника, а ремонт займёт несколько недель. Если ваша ответственность за такой случай застрахована и событие соответствует условиям договора, страховщик может компенсировать потерпевшему ущерб в пределах установленного лимита.
Но есть важное «но». Нельзя автоматически считать любую аварию страховым случаем. Значение имеют обстоятельства происшествия, соблюдение правил эксплуатации, документы, район плавания и конкретные исключения.
Какой лимит ответственности выбрать
Экономить на лимите здесь особенно опасно. Повредить небольшую алюминиевую лодку можно сравнительно недорого. А вот столкнуться с современным катером, оснащённым двумя мощными моторами и дорогой электроникой, — совсем другой сценарий.
При выборе лимита стоит учитывать:
- стоимость судов, которые находятся в вашей обычной акватории;
- интенсивность движения;
- тип маршрутов;
- наличие пассажиров;
- мощность и манёвренность вашего катера;
- потенциальный ущерб береговым сооружениям.
Каско или ответственность: что выбрать?
Ответ зависит от того, какой риск вы хотите закрыть. Если бюджет позволяет, разумнее комбинировать оба вида защиты.
| Ситуация | Каско | Ответственность |
| Повредили собственный корпус | Да, если риск включён | Нет |
| Повредили чужой катер | Нет | Да, при наличии соответствующего покрытия |
| Украли застрахованный катер | Возможно, если предусмотрено договором | Нет |
| Повредили чужой причал | Нет | Возможно, в пределах лимита |
| Повреждён собственный двигатель | Возможно, если двигатель застрахован | Нет |
Именно поэтому запрос «страхование катера каско и ответственность» лучше рассматривать как комплексную защиту, а не как выбор одного продукта из двух.
Оценка повреждений катера после аварии
Теперь самое интересное. Допустим, неприятность уже произошла. Катер получил повреждения. Что делать?
Первое правило — не начинать ремонт до фиксации обстоятельств и согласования необходимых действий со страховщиком, если договор предусматривает такой порядок.
Что сделать сразу после происшествия
- Обеспечить безопасность людей и судна.
- При необходимости вызвать аварийно-спасательную службу или другие компетентные службы.
- Зафиксировать место происшествия.
- Сделать фотографии и видео общего вида и каждого повреждения крупным планом.
- Сохранить данные очевидцев и участников.
- Не признавать поспешно свою вину в письменной форме, если обстоятельства ещё не установлены.
- Сообщить страховщику в предусмотренный договором срок.
- Не выбрасывать повреждённые детали до осмотра.
Как проходит осмотр
Страховщик или привлечённый специалист изучает повреждения, сопоставляет их с заявленным событием и определяет объём восстановительных работ. В сложных случаях могут потребоваться дополнительные исследования.
Например, после удара о препятствие снаружи видна небольшая вмятина. Кажется, дел на пару часов. Но при разборке выясняется, что повреждены внутренние элементы конструкции, крепления двигателя или силовой набор. Поэтому поверхностный осмотр не всегда показывает реальный масштаб ущерба.
Для стеклопластиковых корпусов особенно важно установить, есть ли повреждение только внешнего слоя или затронута внутренняя структура. Для алюминиевых корпусов нужно смотреть не только на деформацию листа, но и на состояние сварных швов и конструктивных элементов.
Как рассчитывается стоимость ремонта
Оценка повреждений маломерного судна обычно опирается на стоимость запчастей, материалов, работ и других необходимых расходов в соответствии с условиями конкретного договора.
В расчёте могут фигурировать:
- демонтаж повреждённых элементов;
- ремонт или замена деталей;
- малярные и корпусные работы;
- стоимость двигателя и его компонентов;
- электрика и электроника;
- расходные материалы;
- транспортировка;
- подъём судна из воды;
- диагностика скрытых повреждений.
Независимая оценка: когда она нужна
Если владелец не согласен с расчётом, он может рассмотреть возможность независимой оценки ущерба. Но прежде чем заказывать экспертизу за собственные деньги, стоит изучить договор и порядок урегулирования убытков.
Независимый специалист должен иметь возможность осмотреть судно и документы, а итоговый отчёт должен содержать понятное обоснование расчёта.
Хорошая экспертиза — это не просто фотография царапины и цифра в конце. Нужна логика: какое повреждение возникло, почему оно связано с событием, какие работы необходимы и как сформирована их стоимость.
Скрытые повреждения: самая неприятная часть истории
Вот где владельцы иногда попадают в ловушку. После аварии кажется: «Да там ерунда, быстро подлатаем». А спустя несколько дней мастер обнаруживает последствия удара, которые не были видны сразу.
Особенно внимательно следует проверять:
- силовые элементы корпуса;
- крепления двигателя;
- рулевую систему;
- топливную систему;
- электрические соединения;
- трансмиссию и редуктор;
- герметичность корпуса;
- состояние транца и прилегающих конструкций.
Страхование зимой: почему хранение имеет значение
Катер не перестаёт быть объектом риска после окончания навигации. Наоборот, зимнее хранение создаёт собственный набор угроз.
Судно может находиться на открытой стоянке, в эллинге, на трейлере или в охраняемой марине. Для каждой ситуации характерны разные риски: снеговая нагрузка, сильный ветер, падение конструкций, пожар, кража оборудования, повреждение при перемещении.
Поэтому при оформлении страхования маломерных судов нужно выяснить, действует ли полис во время межнавигационного периода и какие требования предъявляются к месту хранения.
Что сделать перед зимовкой
- сфотографировать судно со всех сторон;
- зафиксировать состояние двигателя и оборудования;
- убрать съёмную дорогую электронику, если это предусмотрено условиями безопасности;
- проверить аккумуляторы и системы питания;
- защитить корпус от осадков;
- убедиться в надёжности стояночных опор;
- уточнить у страховщика требования к охране и месту хранения.
Спасательные средства и их связь со страхованием
Страховка не заменяет безопасность. Спасательные жилеты, средства связи, сигнальное оборудование и исправная навигация нужны прежде всего для людей, а не для галочки в договоре.
Кроме того, несоблюдение требований безопасности или правил эксплуатации в некоторых ситуациях способно повлиять на рассмотрение страхового случая. Поэтому экипировку необходимо не просто иметь, а содержать в исправном состоянии и использовать по назначению.
Перед выходом полезно проверить:
- количество спасательных жилетов;
- их состояние и размер;
- наличие средств связи;
- исправность навигационного оборудования;
- состояние двигателя;
- топливную систему;
- помпы и отсеки;
- якорное оборудование.
Какие ошибки чаще всего мешают получить выплату
Большинство проблем начинается не с самой аварии, а с действий владельца после неё.
- Ремонт до осмотра. Владелец хочет быстрее вернуть катер на воду и начинает разбирать повреждённые элементы.
- Недостоверные сведения. В заявлении указывают обстоятельства, которые не соответствуют фактической ситуации.
- Выход за пределы района плавания. Владелец не проверяет территориальные ограничения.
- Игнорирование требований хранения. Судно оставляют в месте, которое не соответствует договору.
- Отсутствие документов. Нет подтверждения стоимости оборудования или принадлежности отдельных компонентов.
- Просрочка уведомления. О страховом событии сообщают слишком поздно.
- Недооценка оборудования. Дорогой эхолот, радар или дополнительный мотор не включены в страховую сумму.
Как выбрать полис без переплаты
Не начинайте с вопроса: «Где дешевле?» Начните с другого: «От каких потерь я действительно хочу защититься?»
Затем сравните предложения по одинаковым параметрам:
| Критерий | Что сравнивать |
| Цена | Полная стоимость полиса |
| Франшиза | Размер и тип |
| Лимит ответственности | Максимальная сумма возмещения третьим лицам |
| Район плавания | Разрешённые акватории |
| Сезонность | Покрытие навигации и зимнего хранения |
| Оборудование | Что включено в страховую сумму |
| Урегулирование | Сроки уведомления, порядок осмотра и ремонта |
Если два полиса отличаются по цене на несколько тысяч, а один из них имеет значительно больше исключений, экономия может оказаться чисто бумажной.
Практическая схема выбора
- Определите реальную стоимость судна и оборудования.
- Составьте список основных сценариев ущерба.
- Выберите желаемый лимит ответственности.
- Сравните франшизы.
- Проверьте район плавания.
- Отдельно изучите транспортировку и зимнее хранение.
- Прочитайте исключения.
- Уточните порядок действий после аварии.
Практический кейс: столкновение при швартовке
Разберём типичный сценарий. Катер подходит к понтону при боковом ветре. Скорость небольшая, капитан уверен, что всё под контролем. Но порыв разворачивает судно, и борт получает удар о жёсткий элемент причала.
Внешне — потёртость и небольшая трещина. Владелец фотографирует повреждение, уведомляет страховщика и организует осмотр. При диагностике обнаруживается повреждение внутреннего слоя корпуса.
Что здесь сработало правильно?
- повреждение не скрывали;
- ремонт не начали самостоятельно;
- зафиксировали место и характер происшествия;
- провели полноценный осмотр;
- проверили скрытые повреждения.
Вот вам простой вывод: сначала фиксируем, потом согласовываем, затем ремонтируем.
Что подготовить до покупки страховки
Чтобы получить адекватное предложение, заранее соберите информацию о судне. Чем точнее исходные данные, тем меньше вероятность неприятных сюрпризов.
- марка и модель;
- год выпуска;
- идентификационный номер судна;
- данные двигателя;
- мощность двигателя;
- стоимость судна;
- перечень дополнительного оборудования;
- фотографии;
- документы о регистрации и праве собственности;
- информация о месте хранения;
- обычная акватория эксплуатации.
Сколько стоит страхование катера
Универсальной цены нет. На стоимость влияют характеристики самого судна, его стоимость, возраст, двигатель, район эксплуатации, набор страховых рисков, франшиза, условия хранения и история убытков.
Поэтому обещание назвать точную цену без исходных данных — скорее маркетинговый фокус, чем серьёзный расчёт.
Вместо этого полезно запросить несколько вариантов с одинаковой страховой суммой и сопоставимыми лимитами. Только тогда сравнение будет честным.
Например, один полис может стоить дешевле за счёт высокой франшизы, ограниченного района плавания или меньшего набора рисков. Второй окажется дороже, но фактически даст более широкую защиту. Сравнивать только итоговую цифру — всё равно что выбирать автомобиль исключительно по цене колёс.
Короткий чек-лист владельца перед сезоном
- Проверьте срок действия полиса.
- Уточните район плавания.
- Сверьте страховую сумму с текущей стоимостью катера.
- Проверьте, включено ли дополнительное оборудование.
- Перечитайте условия зимнего хранения.
- Проверьте спасательные средства.
- Сохраните контакты страховщика и порядок уведомления об аварии.
- Сделайте свежие фотографии судна.
- Проверьте документы на судно и двигатель.
- Убедитесь, что лимит ответственности соответствует вашей эксплуатации.
Страхование маломерных судов: что действительно стоит запомнить
Страхование маломерных судов работает лучше всего тогда, когда владелец воспринимает его не как обязательную бумагу, а как заранее продуманный сценарий действий при проблеме.
Каско защищает ваше имущество в пределах согласованного покрытия. Ответственность перед третьими лицами закрывает другой риск — претензии из-за ущерба чужому имуществу или людям. А качественная оценка повреждений катера помогает объективно определить масштаб восстановительных работ.
Главный практический совет прост: читайте не только раздел о том, что страховщик оплачивает, но и раздел о том, что он НЕ оплачивает. Именно там часто спрятаны самые важные детали.
И ещё. Не ждите аварии, чтобы разобраться в собственном полисе. Откройте его в межсезонье, спокойно прочитайте, отметьте спорные пункты и при необходимости задайте вопросы страховщику. На берегу это сделать гораздо приятнее.
Правильно выбранное страхование катера не отменяет осторожность, исправную технику и грамотное судовождение. Зато оно может существенно смягчить финансовые последствия неприятного события. А значит, вы сможете снова вернуться к главному — воде, маршрутам и нормальному удовольствию от своего судна.
Есть собственный опыт страхования катера, спора по оценке ущерба или необычного страхового случая? Поделитесь им в комментариях — такие реальные истории часто полезнее десятка рекламных буклетов.
Теги
страхование маломерных судов, страхование катера, каско на катер, страхование лодки, ответственность перед третьими лицами, оценка повреждений катера, страховой случай на воде, страхование водного транспорта, ремонт катера, зимнее хранение судна, морская безопасность, страхование яхт